
Mengatur Keuangan Keluarga Saat Bekerja di Luar Negeri

20 Agu 2026
Anda Bekerja di Luar Negeri untuk Membangun Kehidupan yang Lebih Baik. Apakah Keuangan Keluarga Anda Bergerak ke Arah yang Sama?
Penghasilan dari bekerja di luar negeri sering kali memiliki tanggung jawab yang lebih besar daripada sekadar memenuhi kebutuhan pribadi. Penghasilan tersebut dapat digunakan untuk membiayai pendidikan anak di Indonesia, mendukung orang tua di kampung halaman, membayar kebutuhan rumah tangga, melunasi utang, atau membantu mewujudkan impian keluarga untuk memiliki rumah.
Namun, ada tantangan yang baru disadari banyak pekerja setelah bertahun-tahun bekerja di luar negeri:
Penghasilan yang lebih besar tidak otomatis membuat kondisi keuangan menjadi lebih aman.
Anda dapat bekerja di luar negeri selama bertahun-tahun dan mengirimkan uang setiap bulan, tetapi tetap kembali ke Indonesia tanpa tabungan yang cukup untuk masa depan.
Karena itu, mengatur keuangan keluarga sama pentingnya dengan mendapatkan penghasilan dari luar negeri.
Pentingnya hal ini juga terlihat dari meningkatnya perhatian pemerintah terhadap literasi keuangan bagi Pekerja Migran Indonesia (PMI) dan keluarganya. Pada November 2025, OJK, Bank Indonesia, dan Kementerian Pelindungan Pekerja Migran Indonesia meluncurkan Panduan Literasi Keuangan bagi Pekerja Migran Indonesia dan Keluarganya. Panduan ini dibuat untuk membantu PMI mengelola keuangan dengan aman dan berkelanjutan.
Pada Juni 2026, KP2MI juga bekerja sama dengan IOM dan sejumlah pihak lain dalam program smart budgeting bagi PMI dan keluarganya. Program ini menekankan pentingnya perencanaan keuangan, bukan hanya memperoleh dan mengirimkan penghasilan.
Lalu, bagaimana cara memastikan penghasilan hari ini dapat membantu membangun kondisi keluarga yang lebih kuat di masa depan?
1. Tentukan Satu Angka: Berapa Jumlah yang Sebenarnya Mampu Anda Kirim?
Salah satu kesalahan yang sering terjadi adalah menentukan jumlah uang yang akan dikirim terlebih dahulu, lalu baru menghitung anggaran yang tersisa.
Sebaiknya, lakukan sebaliknya.
Mulailah dengan menghitung penghasilan dan pengeluaran bulanan Anda.
Contoh:
| Prioritas keuangan bulanan | Contoh |
|---|---|
| Biaya hidup di luar negeri | Rp5 juta |
| Kiriman untuk keluarga | Rp4 juta |
| Tabungan pribadi | Rp2 juta |
| Dana darurat | Rp1 juta |
| Kewajiban lainnya | Rp3 juta |
Angka tersebut hanya contoh. Setiap PMI memiliki penghasilan, negara tujuan, biaya tempat tinggal, tanggungan keluarga, dan utang yang berbeda.
Hal terpenting adalah:
Jumlah uang yang dikirim harus dapat dipertahankan secara konsisten.
Mengirim terlalu banyak dalam satu bulan hingga kesulitan membayar kebutuhan sendiri pada bulan berikutnya bukanlah strategi keuangan jangka panjang yang baik.
2. Bedakan “Kebutuhan Keluarga” dan “Permintaan Tambahan”
Saat berada jauh dari rumah, Anda mungkin kesulitan menilai apakah suatu permintaan benar-benar mendesak.
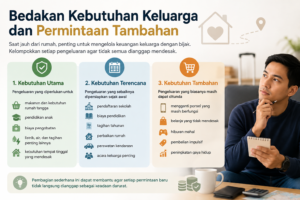
Cobalah membagi pengeluaran keluarga ke dalam tiga kelompok berikut.
Kebutuhan Utama
Pengeluaran yang diperlukan untuk:
- makanan dan kebutuhan rumah tangga
- pendidikan anak
- biaya pengobatan
- listrik, air, dan tagihan penting lainnya
- kebutuhan tempat tinggal yang mendesak
Kebutuhan Terencana
Pengeluaran yang sebaiknya dipersiapkan sejak awal, seperti:
- pendaftaran sekolah
- biaya pendidikan
- tagihan tahunan
- perbaikan rumah
- perawatan kendaraan
- acara keluarga penting
Kebutuhan Tambahan
Pengeluaran yang biasanya masih dapat ditunda, seperti:
- mengganti ponsel yang masih berfungsi
- belanja yang tidak mendesak
- hiburan mahal
- pembelian impulsif
- peningkatan gaya hidup
Pembagian sederhana ini dapat membantu agar setiap permintaan baru tidak langsung dianggap sebagai keadaan darurat.
3. Tetapkan Jadwal Pengiriman Uang yang Teratur
Daripada mengirim uang setiap kali ada permintaan, buatlah jadwal pengiriman yang lebih teratur.
Contohnya:
Tanggal 5 setiap bulan → kebutuhan rumah tangga
Tanggal 15 → tabungan pendidikan
Akhir bulan → dana darurat atau tabungan pribadi
Jadwal tersebut dapat disesuaikan dengan waktu penerimaan gaji dan kebutuhan keluarga.
Manfaatnya sederhana: semua pihak mengetahui apa yang dapat diharapkan.
Keluarga dapat merencanakan pengeluaran berdasarkan jumlah yang akan diterima, sementara Anda tetap dapat menyisihkan uang untuk tabungan dan kewajiban pribadi.
Jadwal yang teratur juga memudahkan Anda memantau jumlah uang yang telah dikirim selama satu tahun.
4. Jangan Biarkan Kiriman Uang Menjadi Satu-Satunya Sumber Penghasilan Keluarga
Hal ini penting, terutama bagi PMI yang telah bekerja di luar negeri selama beberapa tahun.
Rencana keuangan keluarga yang sehat sebaiknya secara bertahap berubah dari:
“Pekerja mengirim uang → keluarga membelanjakannya.”
Menjadi:
“Pekerja mengirim uang → keluarga menabung dan menggunakan sebagian dana untuk membangun penghasilan di masa depan.”
Sebagian kiriman uang dapat digunakan untuk mendukung:
- usaha makanan kecil
- kegiatan pertanian
- toko atau bisnis online
- pelatihan keterampilan
- pembelian peralatan produktif
- pendidikan yang dapat meningkatkan peluang penghasilan
Tujuannya bukan untuk berhenti membantu keluarga.
Tujuannya adalah membantu keluarga menjadi lebih kuat dan mandiri secara finansial.
KP2MI juga mendorong keluarga PMI untuk menggunakan kiriman uang secara produktif, bukan hanya untuk memenuhi kebutuhan konsumtif.
5. Bangun Dana Darurat di Indonesia
Dana darurat keluarga dapat mengurangi kebutuhan untuk mengirim uang tambahan setiap kali terjadi masalah.
Dana ini dapat digunakan untuk keadaan seperti:
- pengobatan mendadak
- perbaikan rumah yang mendesak
- perjalanan tidak terduga
- kehilangan penghasilan sementara
- kebutuhan penting lainnya
Pisahkan dana darurat dari uang untuk kebutuhan rumah tangga sehari-hari.
Gunakan prinsip sederhana berikut:
Kiriman bulanan digunakan untuk kebutuhan bulan berjalan. Dana darurat digunakan untuk kebutuhan yang tidak terduga.
Meskipun jumlahnya kecil, tabungan yang dilakukan secara rutin dapat membantu keluarga mengurangi ketergantungan pada kiriman tambahan.
6. Jangan Lupakan Tabungan untuk Diri Sendiri
Ini merupakan salah satu hal penting bagi pekerja yang bekerja di luar negeri.
Masa depan keluarga juga bergantung pada kondisi keuangan Anda.
Jika hampir seluruh penghasilan dikirim ke Indonesia tanpa menyisihkan tabungan pribadi, apa yang akan terjadi ketika:
- kontrak kerja berakhir?
- terjadi perubahan pekerjaan?
- Anda tidak dapat bekerja untuk sementara waktu?
- Anda memutuskan untuk kembali ke Indonesia?
- Anda membutuhkan modal untuk memulai usaha?
Penghasilan dari luar negeri merupakan sebuah peluang, tetapi belum tentu berlangsung selamanya.
Karena itu, tabungan pribadi harus dianggap sebagai prioritas, bukan sekadar sisa uang di akhir bulan.
7. Bicarakan Keuangan Bersama Keluarga
Anda tidak harus menjadi akuntan keluarga.
Namun, setiap anggota keluarga perlu memahami rencana keuangan dasar.
Setidaknya sebulan sekali, diskusikan:
Berapa jumlah uang yang masuk?
Apa saja kebutuhan penting bulan depan?
Apakah ada pengeluaran besar yang akan datang?
Berapa jumlah tabungan yang sudah terkumpul?
Apakah keluarga masih berada di jalur yang sesuai dengan tujuan keuangan?
Hal ini penting, terutama jika Anda mendukung beberapa anggota keluarga sekaligus.
Sebagai contoh, Anda mungkin mengira kiriman uang digunakan terutama untuk kebutuhan rumah tangga, sementara sebagian dana digunakan untuk keperluan lain.
Percakapan singkat setiap bulan dapat mencegah kesalahpahaman yang berlangsung berbulan-bulan.
8. Apa yang Harus Dilakukan Saat Keluarga Meminta Uang Tambahan?
Bayangkan Anda biasanya mengirim Rp5 juta setiap bulan.
Kemudian, Anda menerima pesan:
“Bulan ini kami membutuhkan tambahan Rp3 juta.”
Sebelum langsung mengirimkannya, tanyakan beberapa hal berikut:
Apakah kebutuhan tersebut benar-benar mendesak?
Apakah pengeluaran tersebut dapat ditunda?
Apakah keluarga masih memiliki tabungan yang dapat digunakan?
Apakah pengeluaran tersebut dapat dikurangi atau dibayar secara bertahap?
Apakah pengiriman tambahan akan mengganggu kebutuhan penting Anda sendiri?
Untuk keadaan darurat seperti biaya pengobatan, situasinya tentu dapat berbeda.
Namun, jika permintaan tambahan terjadi berulang kali, hal tersebut mungkin menunjukkan bahwa anggaran bulanan keluarga perlu ditinjau kembali.
Mengatakan “Saya belum bisa mengirim lebih banyak bulan ini” bukan berarti Anda tidak peduli.
Terkadang, menetapkan batasan keuangan merupakan bagian dari menjaga keluarga.
9. Berhati-hatilah Saat Berutang untuk Menutupi Kebutuhan Keluarga
Ada situasi tertentu ketika pembiayaan tambahan memang diperlukan.
Namun, berutang sebaiknya tidak menjadi solusi utama setiap kali pengeluaran keluarga melebihi anggaran.
Sebelum mengajukan pinjaman, tanyakan:
- Berapa jumlah yang benar-benar saya butuhkan?
- Untuk apa dana tersebut digunakan?
- Berapa total jumlah yang harus saya bayar kembali?
- Apakah saya mampu mengikuti jadwal pembayarannya?
- Apakah biaya dan ketentuannya dijelaskan dengan jelas?
- Apakah penyedia layanan tersebut resmi dan terpercaya?
Pemerintah Indonesia terus menekankan pentingnya penggunaan layanan keuangan secara aman serta perlindungan dari aktivitas keuangan ilegal sebagai bagian dari upaya meningkatkan literasi keuangan PMI.
Bagi pekerja yang benar-benar membutuhkan pembiayaan, Anda dapat mempelajari layanan pinjaman EzyCash [masukkan tautan di sini] dan memahami ketentuan yang berlaku sebelum mengambil keputusan.
Tujuannya adalah menyelesaikan kebutuhan keuangan yang penting, bukan menciptakan beban baru dalam jangka panjang.
10. Berikan Tujuan yang Lebih Besar pada Kiriman Uang
Kiriman uang sebaiknya tidak hanya menjawab pertanyaan:
“Apa yang dibutuhkan keluarga bulan ini?”
Kiriman tersebut juga dapat menjawab:
“Apa yang dapat dicapai keluarga dengan uang ini tahun depan?”
Contohnya:
Tujuan Jangka Pendek
Memenuhi kebutuhan rumah tangga secara konsisten.
Tujuan Jangka Menengah
Membangun dana darurat atau membayar biaya pendidikan.
Tujuan Jangka Panjang
Membangun rumah, memulai usaha, mengembangkan keterampilan, atau mempersiapkan kepulangan ke Indonesia.
Perubahan cara berpikir ini dapat memberikan dampak besar.
Anda tidak hanya mengirim uang, tetapi juga membangun rencana keuangan bersama keluarga.
Bekerja di Luar Negeri untuk Masa Depan yang Lebih Baik, Bukan Sekadar Penghasilan yang Lebih Besar
Bagi seorang PMI, setiap bulan bekerja di luar negeri berarti menghabiskan waktu jauh dari keluarga.
Pengorbanan tersebut membutuhkan rencana keuangan yang baik.
Tentukan jumlah kiriman yang realistis. Bedakan kebutuhan dan keinginan. Bangun dana darurat. Sisihkan tabungan untuk diri sendiri. Bicarakan keuangan secara terbuka dengan keluarga. Jika memungkinkan, gunakan sebagian penghasilan dari luar negeri untuk membangun sumber keamanan finansial di masa depan.
Tujuannya bukan mengirim uang sebanyak mungkin.
Tujuannya adalah memastikan uang yang Anda peroleh dengan kerja keras memberikan manfaat sebesar mungkin bagi keluarga, baik hari ini maupun di masa depan.
Pekerjaan Anda di luar negeri mungkin hanya berlangsung selama beberapa tahun.
Namun, keputusan keuangan yang dibuat selama periode tersebut dapat memengaruhi keluarga selama puluhan tahun.